
把 Qlib、因子挖掘和实盘接口接起来,QuantMind 到底能不能直接用
QuantMind 把数据、因子、模型、回测和交易接口放进同一套量化平台,支持 A 股、港股、美股、期货与区块链。它更像一个研究和工程底座,不是装好就能稳定赚钱的自动交易机。
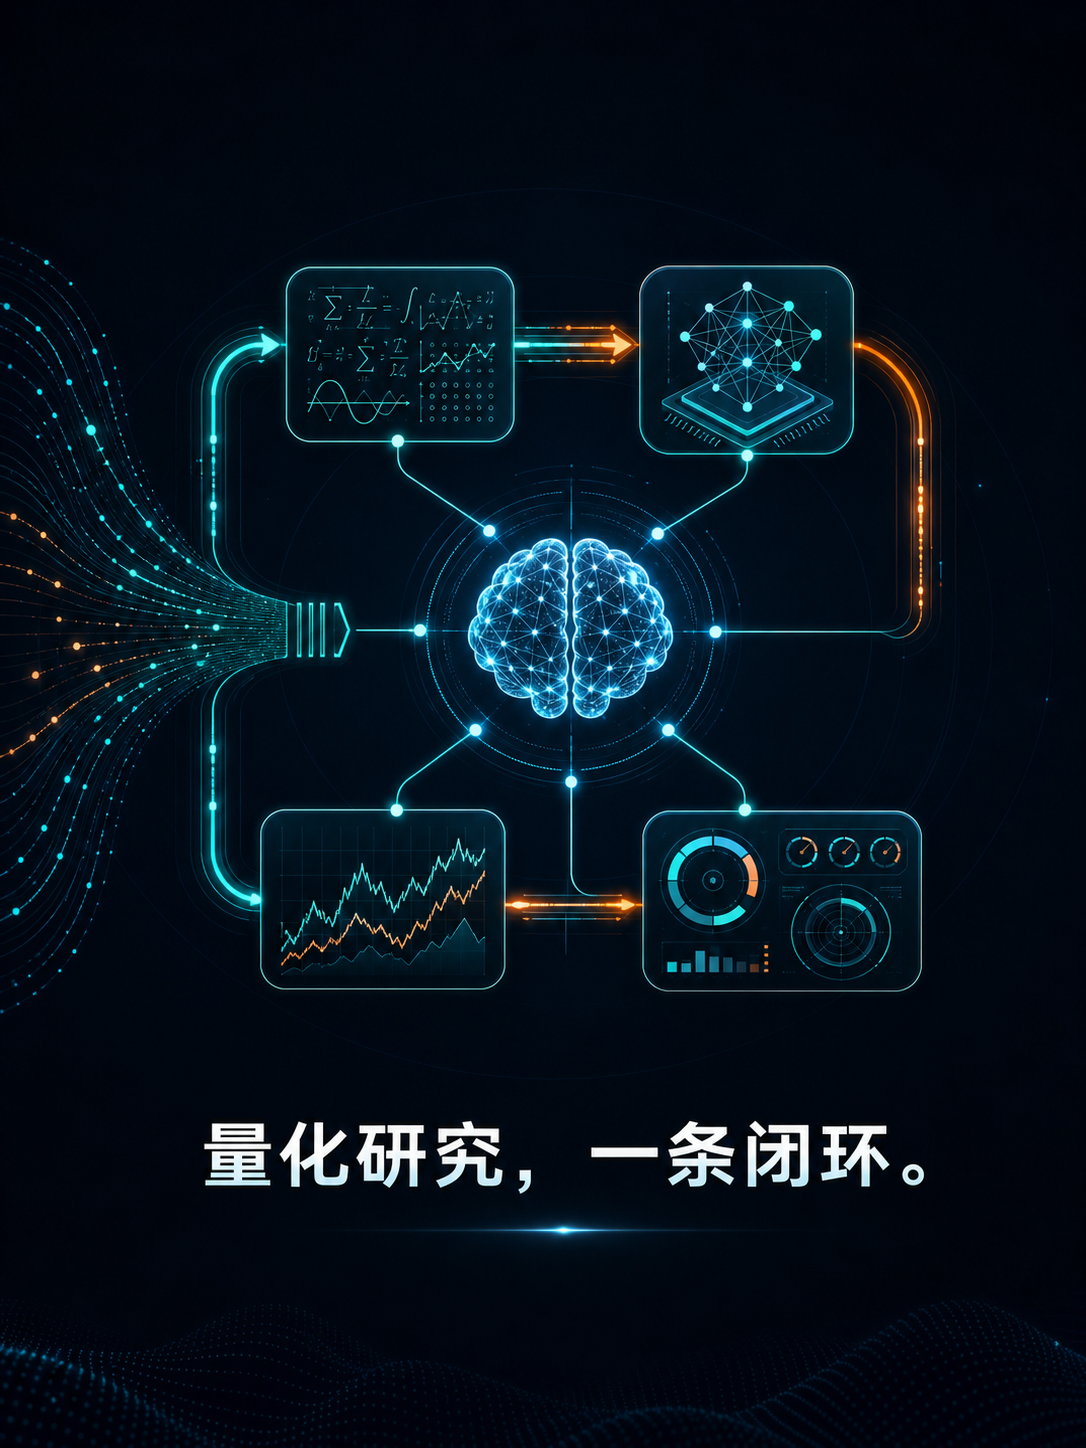
做量化,最费时间的地方往往不是写一个买卖规则,而是把数据、因子、模型、回测、信号和交易接口一层层接起来。今天换一个数据源,明天换一个模型,最后还要自己处理结果落库、监控、断线和风险控制。
QuantMind 想做的,就是把这条链路放到一个平台里:
数据底座 → 因子挖掘 → 模型训练 → 批量推理 → 组合回测 → 交易接口 → 运行监控
它把微软 Qlib 、 RD-Agent 和 TradingAgents 等项目接在一起,再加上自己的数据服务、前端界面和交易桥。仓库当前定位是面向个人研究者、投研团队和专业机构的 AI 原生量化平台。
先把一句话放在前面:QuantMind 值得当作一个量化研究工程底座来了解,但不能把它当成“装好之后自动赚钱”的软件。
QuantMind 具体整合了什么
数据和特征
项目提供 QuantDB 数据中枢,README 列出的能力包括 300 多个预计算特征、 Parquet + DuckDB 存储,以及面向行情和资金流的特征数据。
它支持的市场包括 A 股、港股、美股、期货和区块链。不过“支持市场”首先意味着系统有对应的数据和代码适配,不意味着每个市场都已经具备同样完整、稳定的数据质量。
数据是量化系统的地基。缺少复权处理、交易日历、停牌和涨跌停数据,后面的模型再复杂,结果也可能没有参考价值。
因子自主进化
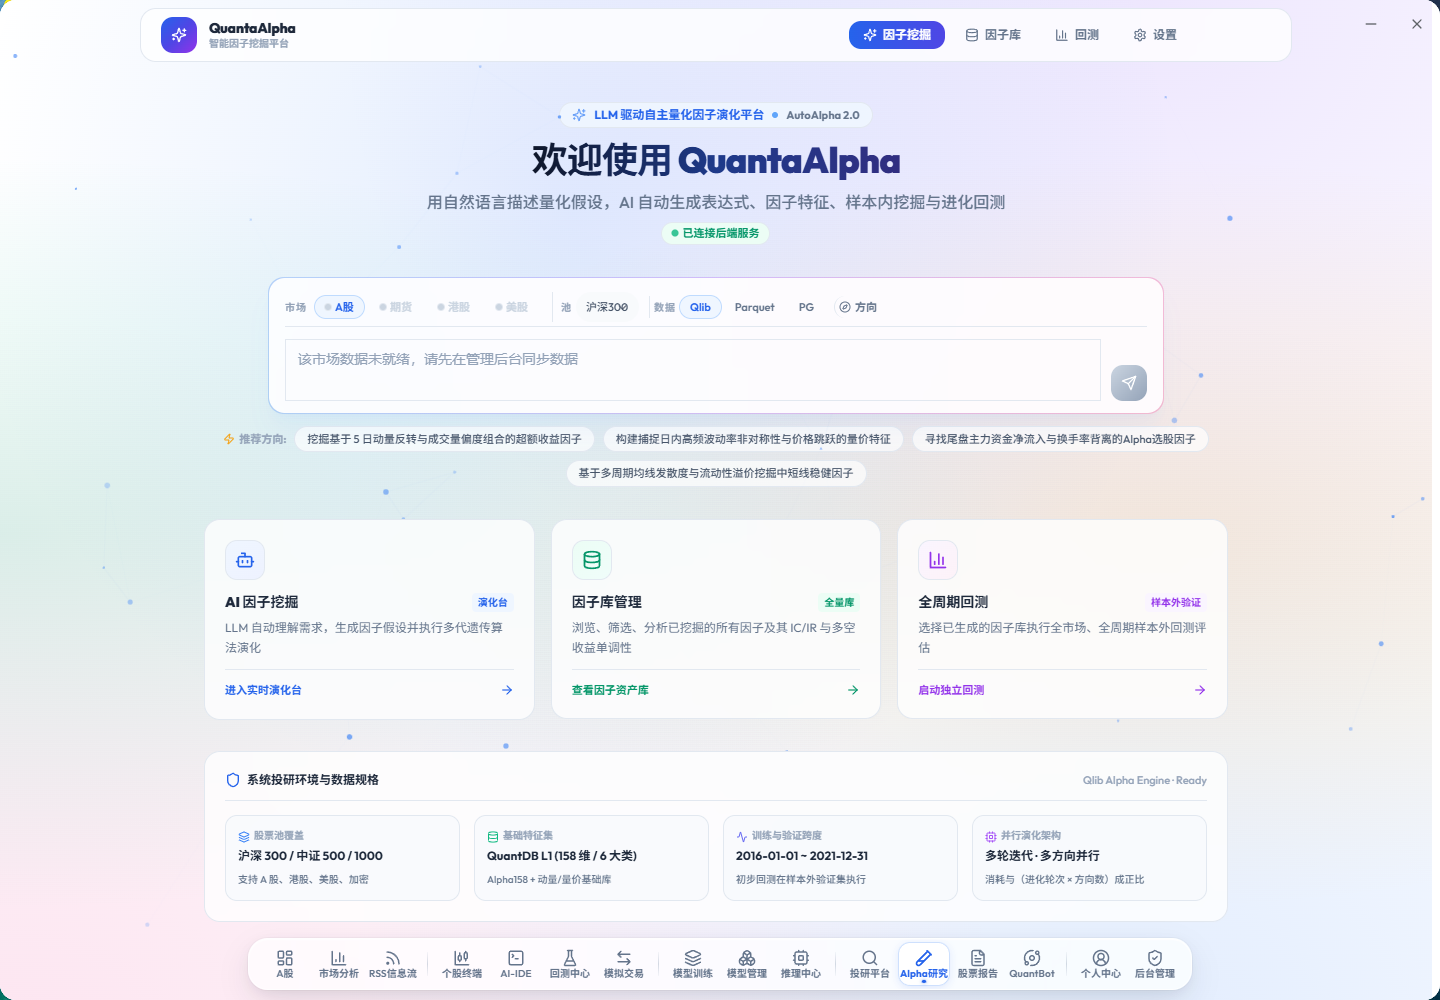
QuantMind 的一大卖点是 QuantaAlpha 因子挖掘平台。使用者可以用自然语言描述一个量化假设,系统再尝试生成因子表达式、进行回测、筛选表现较好的因子并保存。
这条流程大致是:
自然语言假设 → 因子公式 → 遗传演化 → 回测筛选 → 因子入库
它接入了 RD-Agent 的 AutoAlpha 思路。对不会从零写因子搜索框架的人来说,这能减少重复工程;但自动生成因子不等于找到了有效规律。因子数量越多,越需要防止数据泄漏、过拟合和样本外失效。
模型训练和批量推理
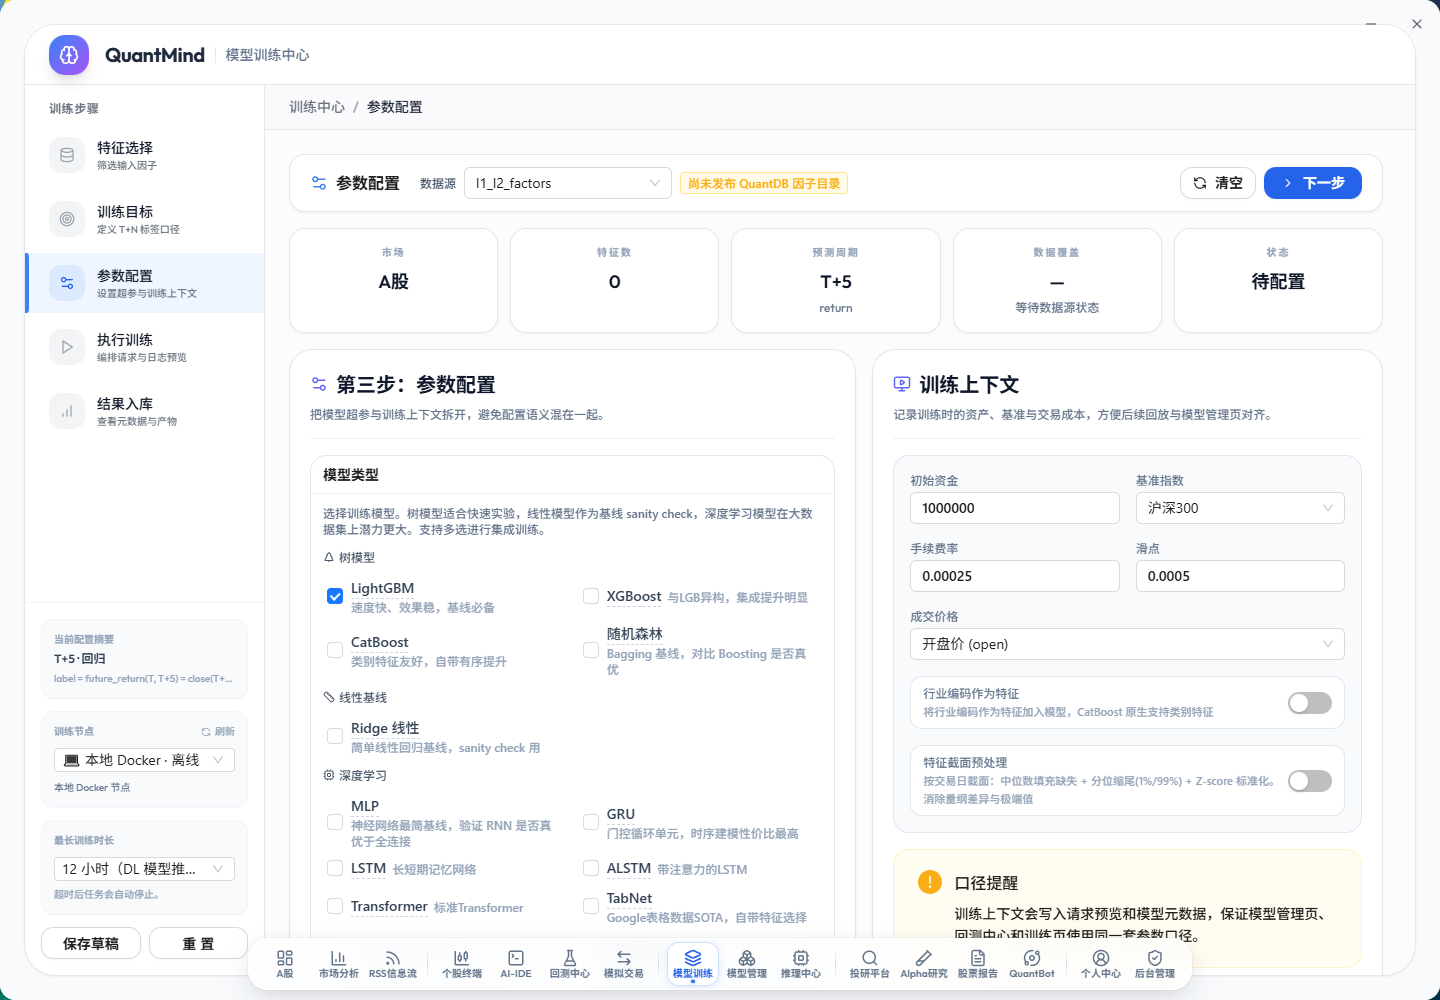
仓库列出 13 类机器学习和深度学习模型,包括 LightGBM 、 XGBoost 、 CatBoost 、 GRU 、 LSTM 、 Transformer 、 TabNet 、 TCN 和 NativeTFT 等,并使用 Optuna 做超参数搜索,还支持 Stacking 集成。
训练完成后,系统可以按全市场进行批量截面打分,把模型结果转成 Top-N 标的和交易信号。生产环节还包括 Rank IC 、 ICIR 、 SHAP 特征重要性和数据漂移告警。
这些指标解决的是“模型最近还像不像过去那么有效”,不是“模型下一次一定会赚钱”。尤其是 SHAP 图,它可以帮助解释模型使用了哪些特征,但不能证明因果关系。
回测部分能做什么
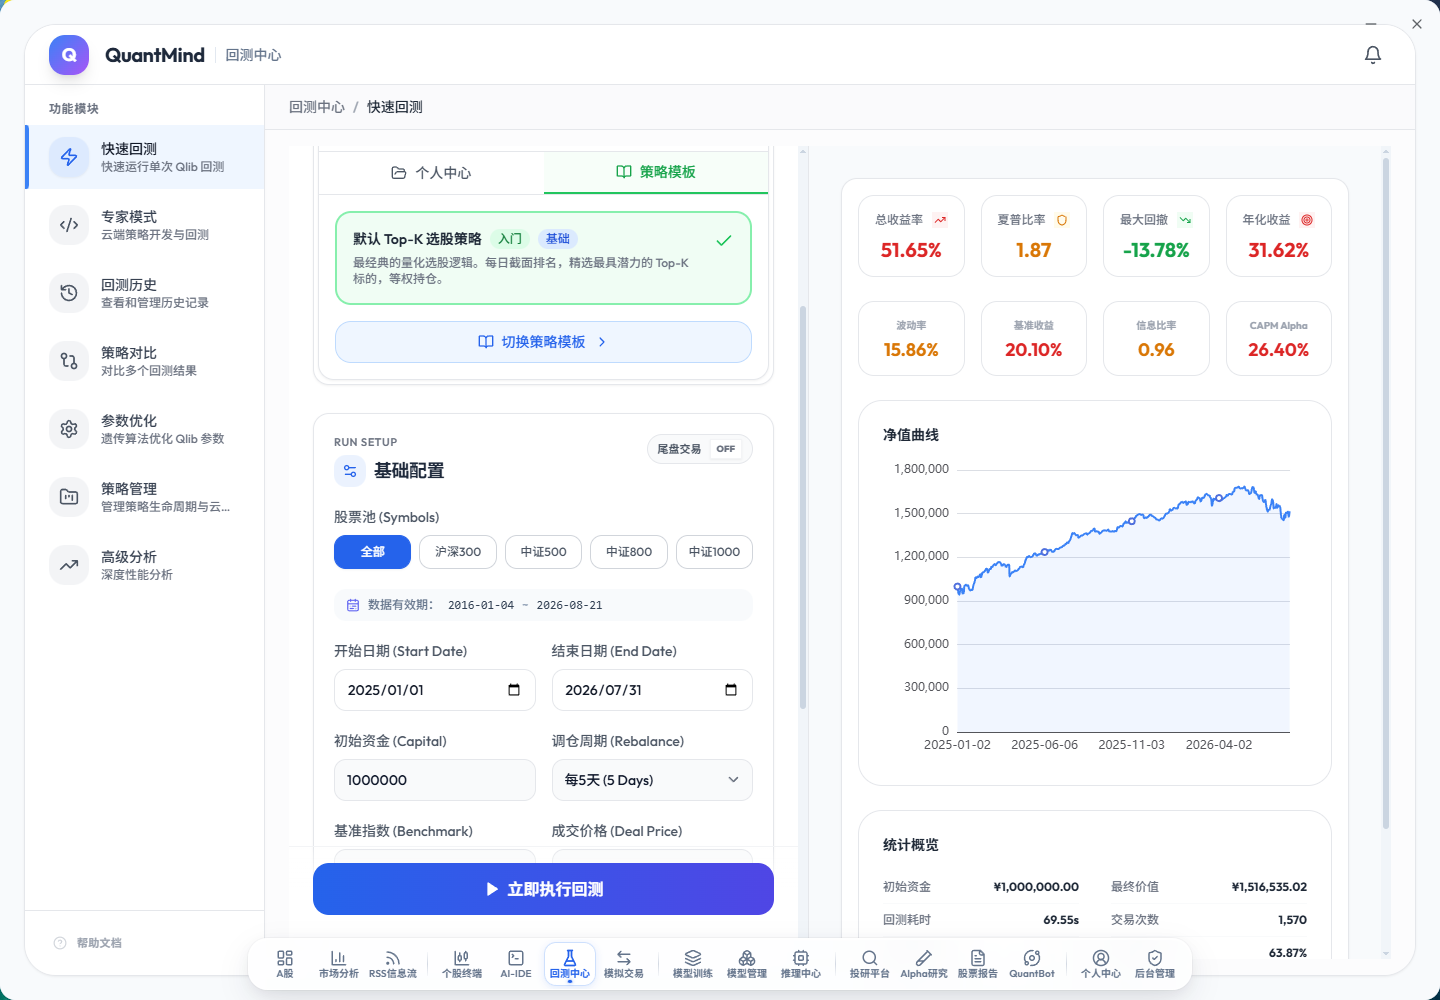
QuantMind 使用 Qlib 回测引擎,支持 TopkDropout 等多因子选股策略,并模拟交易费用、滑点和涨跌停,还可以展示收益归因和风险指标。
这比只看一条收益曲线更有用,因为真实交易里,手续费、换手、无法成交和涨跌停都会改变结果。
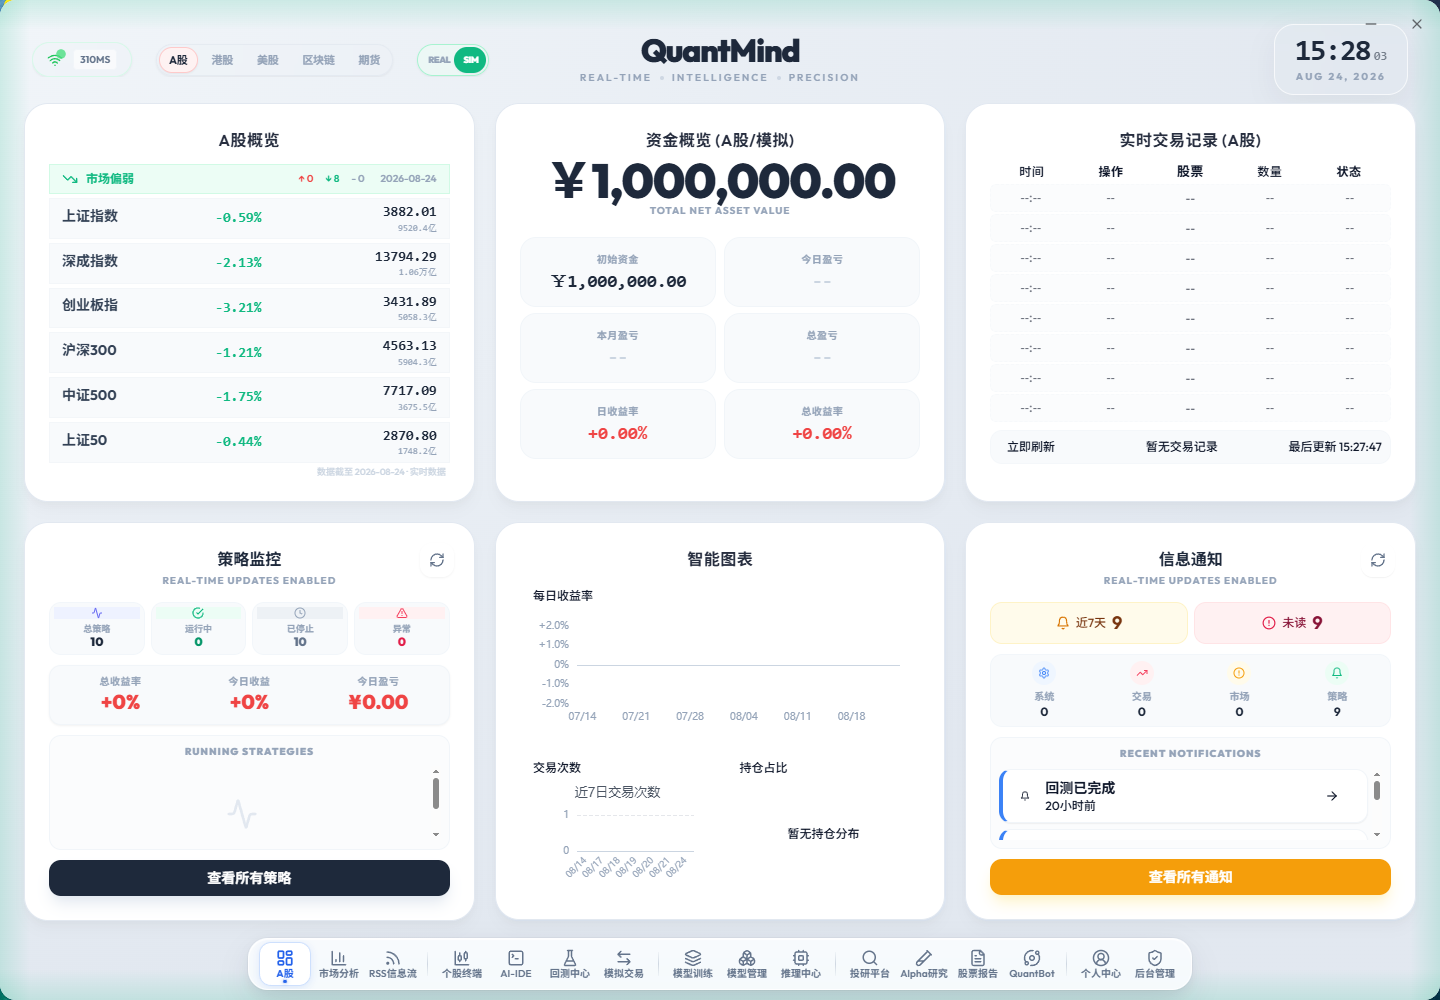
仓库的快速回测界面还展示了初始资金、回测区间、收益率、最大回撤和净值曲线。需要注意的是,这些界面里的数字属于产品展示或测试场景,不能当成真实账户收益,也不能据此推断某个策略未来的表现。
实盘接口是怎么接的
项目提供两条偏实盘的通道:QMT 和通达信。
QMT 部分通过券商 MiniQMT,也就是 xtquant,配合 Windows 独立客户端和加密 WebSocket Bridge 进行通信。通达信部分则支持把选股结果推送到自定义板块,并提供预警和下单联动。
这意味着它不是完全跨平台的“一键实盘”:主系统可以用 Docker 运行,但 QMT 客户端和某些交易桥仍然需要 Windows 环境、券商软件以及对应权限。
更重要的是,仓库的 Docker 配置里,ENABLE_REAL_TRADING 和 ENABLE_TDX_PUSH 默认都是关闭的。真正接入账户前,还要自己确认券商接口、账号权限、网络连通性、订单状态回报和断线处理。
建议先做三层验证:
- 只跑历史回测;
- 再跑模拟交易,检查订单、持仓、撤单和风控状态;
- 最后才考虑极小规模、可随时停止的真实账户连接。
不要因为界面里出现了“闪电下单”按钮,就把它当成已经经过你的券商和网络环境验证的交易系统。
部署并不只是拉一个镜像
仓库推荐 Ubuntu 22.04 或 24.04,完整系统使用 Docker Compose,包含 PostgreSQL 、 Redis 、 API 、 Engine 、 Trade 、 Stream 和后台任务等部分。
README 提供了在线部署和离线部署入口。完整运行还需要准备行情历史数据、模型文件和环境变量;如果要使用 AI 策略、因子挖掘或舆情分析,还要配置相应的大模型、嵌入模型或数据服务 Key 。
系统的四个主要后端服务分别负责:
- API:认证、策略、模型和资讯接口;
- Engine:Qlib 回测、训练、推理和因子研究;
- Trade:订单、持仓、风控和模拟交易;
- Stream:实时行情和 WebSocket 推送。
默认配置里能看到一些开发和演示性质的默认值。正式部署前必须重新生成密钥、修改数据库密码、限制端口暴露,并检查 Docker Socket 、远程数据源和交易桥地址。不要把示例 .env 当成生产配置。
它不能替你解决什么
QuantMind 能把很多模块接在一起,但它不会自动解决量化里最难的几件事:
- 数据是否真实、完整、及时;
- 因子是否存在未来函数和数据泄漏;
- 回测是否过拟合;
- 模型在样本外是否仍然有效;
- 交易接口是否稳定、订单是否真的成交;
- 极端行情下,策略会不会连续触发错误信号。
AI 参与因子生成和策略开发后,研究速度可能变快,也可能更快地产生一堆看起来合理的错误结果。每个策略都应该留下数据版本、训练区间、测试区间、交易成本和失败记录。
适合谁
QuantMind 适合已经知道一点 Python 、 Docker 、量化数据和回测概念,想把个人研究流程工程化的人。对于投研团队,它也可以作为统一的实验、模型和信号管理入口。
如果你只是想买卖几只股票,或者还没有接触过交易日历、复权、滑点和回测,直接部署这个平台可能会被复杂度拖住。先学会看懂一份回测报告,再决定是否需要完整平台,通常更省时间。
许可证和项目状态
GitHub 元数据和仓库根目录 LICENSE 显示,QuantMind 使用 AGPL-3.0 。项目的 pyproject.toml 将自身标记为 Beta,当前仓库没有可直接核对的最新 Release 页面,因此使用前应以当前分支代码和部署文档为准。
AGPL-3.0 不等于“拿来改完闭源就没事”。如果你把修改后的程序作为网络服务提供给别人,还需要认真阅读许可证关于源代码提供和网络交互的要求。项目依赖的 Qlib 、 RD-Agent 、 TradingAgents 、数据源和模型,也各自有许可和使用条件。
最后怎么判断要不要试
如果你的目标是把“数据准备、因子研究、模型训练、回测、模拟交易”放进一条可重复的流程,QuantMind 的组合方式值得研究。
如果你的目标是寻找一个自动赚钱的黑盒,它不适合你。真正值得先做的不是接上实盘,而是选一个小策略,固定数据版本,跑出样本内和样本外结果,再用模拟交易验证订单链路。
量化平台的价值,是让你更快发现策略哪里不可靠。它不能把风险从市场里删掉。
项目地址:qusong0627/QuantMind