AI整合收购:5万亿美元企业易主,个人也能做?
收购一家已有客户、资质和信任的小型服务企业,再用智能体改造后台工作。文中给出筛选、尽调、自动化评估和前 100 天的做法,也提醒不要轻信未经验证的利润率数据。
我来说明一下,为什么你应该收购一家企业,并用 AI 智能体把 EBITDA 提高到原来的 3 倍。读完这份简单明了的指南,你就会知道如何找到合适的企业、完成收购,并用智能体运营它——具体到文件夹和提示词。这篇有点长(约 10–15 分钟阅读),但感兴趣的话,值得一读。
据麦肯锡预测,到 2035 年,美国将有价值约 5 万亿美元的企业易主。其中大多数属于即将退休的婴儿潮一代,而许多业主还没有找到接班人。
在华盛顿州贝灵厄姆,有一家名为 Larson Gross 的会计事务所,创立于 1949 年。它有五个办公室、约 200 名员工,Thrive Holdings 最近收购了该事务所的部分股权。
在这个报税季,该事务所的 AI 处理了 7,000 份申报。会计师平均节省了 31% 的时间。有位会计师接手了一项过去每年要耗费 180 小时的工作,如今把它压缩到了 15 小时。太惊人了!!!
这就是整个思路:收购一家已经拥有客户、资质和信任的企业,然后用 AI 智能体改变工作的完成方式。
AI roll-up 到底是什么
我认为,AI roll-up 是新一代的私募股权。
Roll-up 是个相当古老的概念!你收购同一行业中的许多小企业,把它们整合起来,合并后的大公司价值就会高于这些企业各自价值的总和。 40 年来,私募股权一直在服务业运用这套策略,主要依靠财务工程:整合后台职能、协商更优惠的供应商合同、加杠杆,五年后卖给更大的基金。
AI roll-up 改变的是中间这一步。你以服务业公司的价格收购一家服务企业,然后重建其工作交付方式,让智能体承担其中很大一部分工作。客户还在,收入还在,而每单位工作的交付成本下降了。
传统服务公司的 EBITDA 利润率大约在 5% 到 10% 。这套理论认为,同一家公司可以把利润率做到 30% 到 40% 。客户相同、发票相同,利润却能达到 3 到 4 倍。为什么偏偏是现在?
三件事同时发生了。
1/ 模型在实际工作中的表现已经足够好。数据录入、税务申报初稿、合同审阅、支持工单、维护请求——两年前,模型的输出还需要重做;现在,只需要检查。
2/ 企业主正在退休。美国相当一部分小型服务企业由六七十岁的人持有,他们想退出,其中许多人没有接班计划。他们的孩子不想接手企业,员工也买不起。
3/ 这笔账算得过来。服务型企业的售价倍数较低,因为市场认为它们的利润率不会提高。如果你能证明并非如此,就相当于以低于资产当前价值的价格买下了它。
谁在这么做
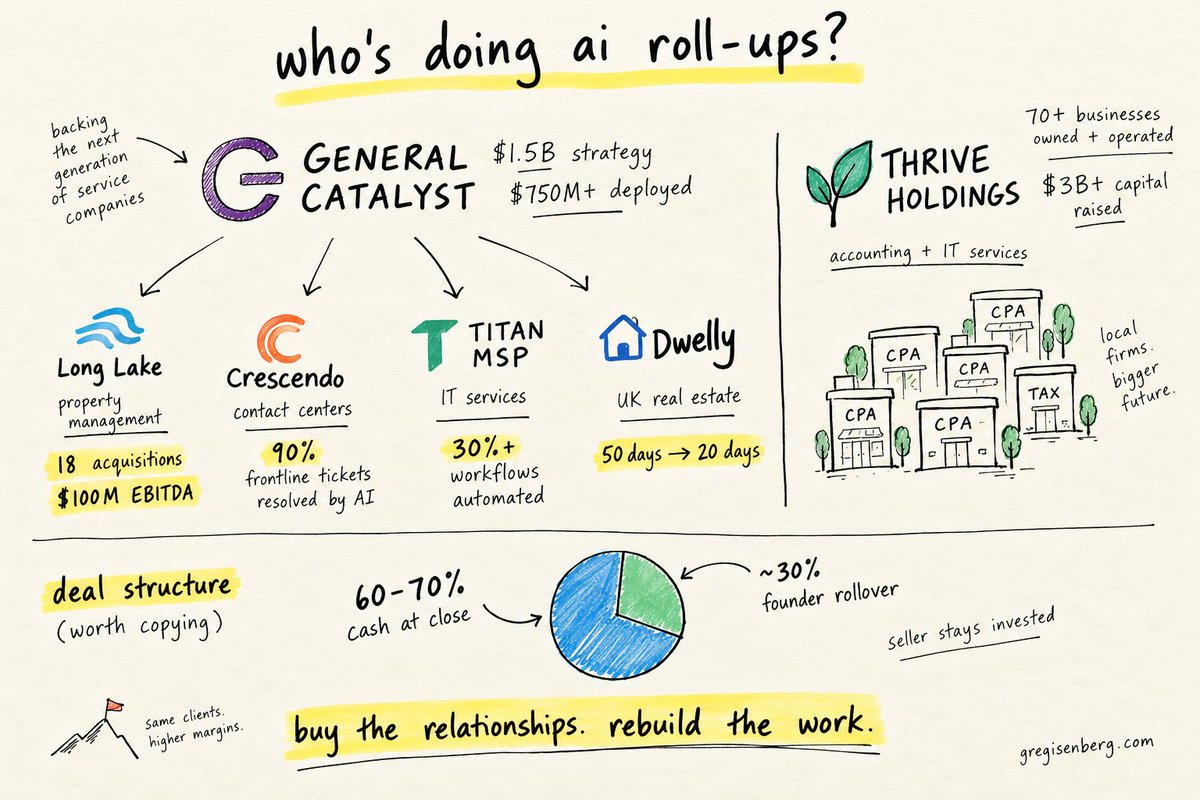
收购案例与文中披露的经营指标。
1/ Long Lake Property Management:已收购 18 家企业,不到两年实现 1 亿美元 EBITDA,利润率翻倍。
2/ Crescendo:联络中心,90% 的一线工单由 AI 解决,利润率是传统运营商的 4 倍。
3/ Titan MSP:IT 服务,自动化了 30% 以上的工作流程,目标是将净利润率提高到原来的 3 倍。
4/ Dwelly:英国房地产公司,将问题解决时间从 50 天缩短到 20 天,利润率翻倍。
5/ Thrive Holdings 在两年内收购了近 50 家本地会计事务所,最近又承诺投入 10 亿美元继续收购。相当惊人!
6/ General Catalyst 为这一策略预留了 15 亿美元,并已向至少十家公司投入超过 7.5 亿美元。他们披露的成果很突出,但有一个需要坦诚说明的保留条件:这些数据由公司自行报告,而且目前还没有一家经历过经济衰退。
GC 的交易结构,无论规模大小都值得借鉴。大约 60% 到 70% 的款项在交割时以现金支付,约 30% 的价格则转为创始人的股权,这样一来,建立客户关系的人就有理由留下来,确保交接顺利。有意思的模式。
为什么这不只是 Thrive 、 General Catalyst 和那些大玩家的机会(你也能做到!)
人们读到数十亿美元的基金收购会计事务所时,我猜很多人会觉得这离普通人太遥远。我认为恰恰相反!大型基金会把这个市场的大部分留给个人,有几个原因。
1/ 基金需要大规模交易。一只规模十亿美元的基金,不可能把时间花在一家年营收 200 万美元的簿记事务所上。这笔投资太小,不足以影响基金回报。麦肯锡预计,到 2035 年,将有超过 100 万家婴儿潮一代持有的企业出售,而绝大多数正是这种规模。 Thrive 的人根本不会打电话给它们。这里的竞争最少。
2/ 你已经能用上同样的工具。 Larson Gross 的税务智能体运行在 OpenAI 的 Codex 上。美国最大型 roll-up 背后的模型,任何人都能通过月度订阅使用。基金会在收购前先搭建平台。个人创业者则可以用 Claude Code 或 Codex,在晚上为一家事务所搭建工作流程,并随着实际工作到来不断改进。
3/ 你自己就能完成整合。任何 roll-up 最大的风险,都是收购速度超过整合速度。基金必须雇经理来运营每一家收购的企业,而这些经理得从头学习业务。一个人收购一家企业时,他本人就在办公室里,知道每位客户的名字,也会盯着每个智能体起草的内容。拖慢基金的瓶颈,恰恰是个人创业者天然就能做到的事。
4/ 很多业主往往更愿意把企业卖给一个具体的人。一个人花了 40 年打造一家有 12 名员工的事务所,自然会在意由谁接手。他们中有许多人宁愿把企业交给一个坐在自家餐桌旁、认真询问客户情况的人,也不愿交给一个只在 Zoom 上见过的基金。这种关系优势是金钱买不到的。
5/ 这个规模有现成的融资方式。 SBA 贷款和卖方票据,本来就是为这类交易设计的。你可以收购一家营收几百万美元的企业,而不必先募集基金。
这些基金正在证明这套模式行得通,也在向所有人展示回报在哪里——而其中大多数回报来自那些小到不值得它们费心的企业。
所以,你会越来越常看到数十亿美元基金登上新闻头条。
但事实是,一个个人创业者只要完成一次不错的收购,再配上一套智能体,就能拿下其余 999,000 家企业。
每个人都有很大的发挥空间。
为什么要收购,而不是从头创建
如果你能开发一款 AI 会计产品,为什么还要收购一家会计事务所?
因为服务型企业最难的部分与软件毫无关系。客户名单花了 30 年才建立起来。信任是人与人之间的。资质需要通过考试并花时间取得。关于这个细分领域里什么才算“正确”的知识,存在于那些几十年来一直从事这项工作的人脑海中。
一家初创公司要花好几年,才能赢得一次收购在第一天就交到你手上的东西。你不必说服一家牙科诊所去信任一个新供应商。他们从 2006 年起就一直信任这家事务所。
此外还有历史积累。每一次过往合作、每一个边缘案例、每一个被发现并纠正的错误,都是智能体的训练材料,而初创公司一无所有。
初创公司必须先争取客户,再完成工作。收购一家企业时,客户已经在那里了;你要做的只是改变工作的完成方式。
控股公司的文件夹结构
所以,如果你是单打独斗或只有一支小团队,我很愿意分享一些建议,帮你用 AI 搭建自己的小型商业帝国。
在收购任何企业之前,先搭好你将用来管理所有业务的系统。文件夹结构就是运营模式。每家收购来的公司都会接入同一套结构。
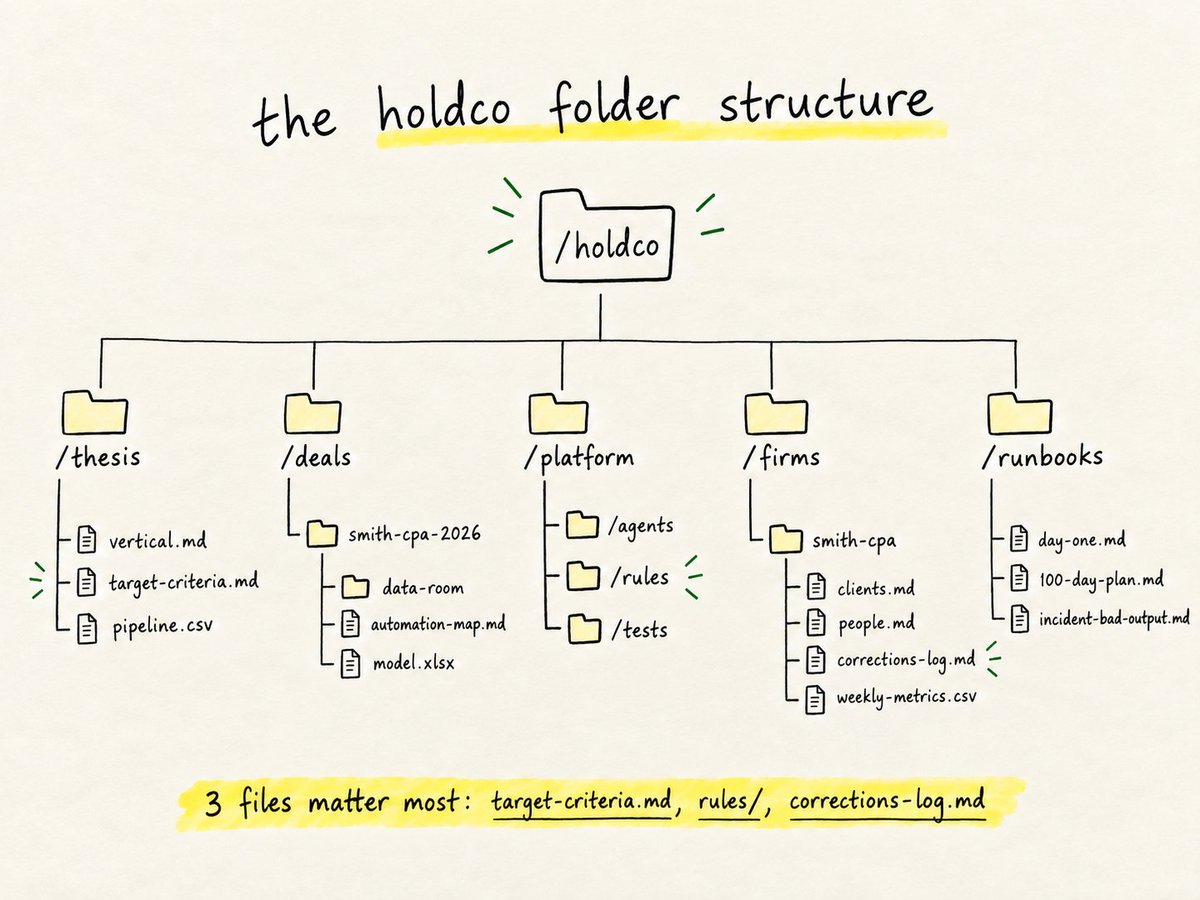
控股公司的文件夹结构示意图。
所以,三个小文件就能承担大部分工作:target-criteria.md 决定你买什么,rules/ 决定智能体是否值得信任,而 corrections-log.md 则记录规则如何逐周改进。如果其他什么都不设置,至少先把这几个设置好。
你要构建的智能体
你需要两组智能体。第一组帮你买到合适的企业;第二组则在你拥有企业之后负责运营。交易完成前
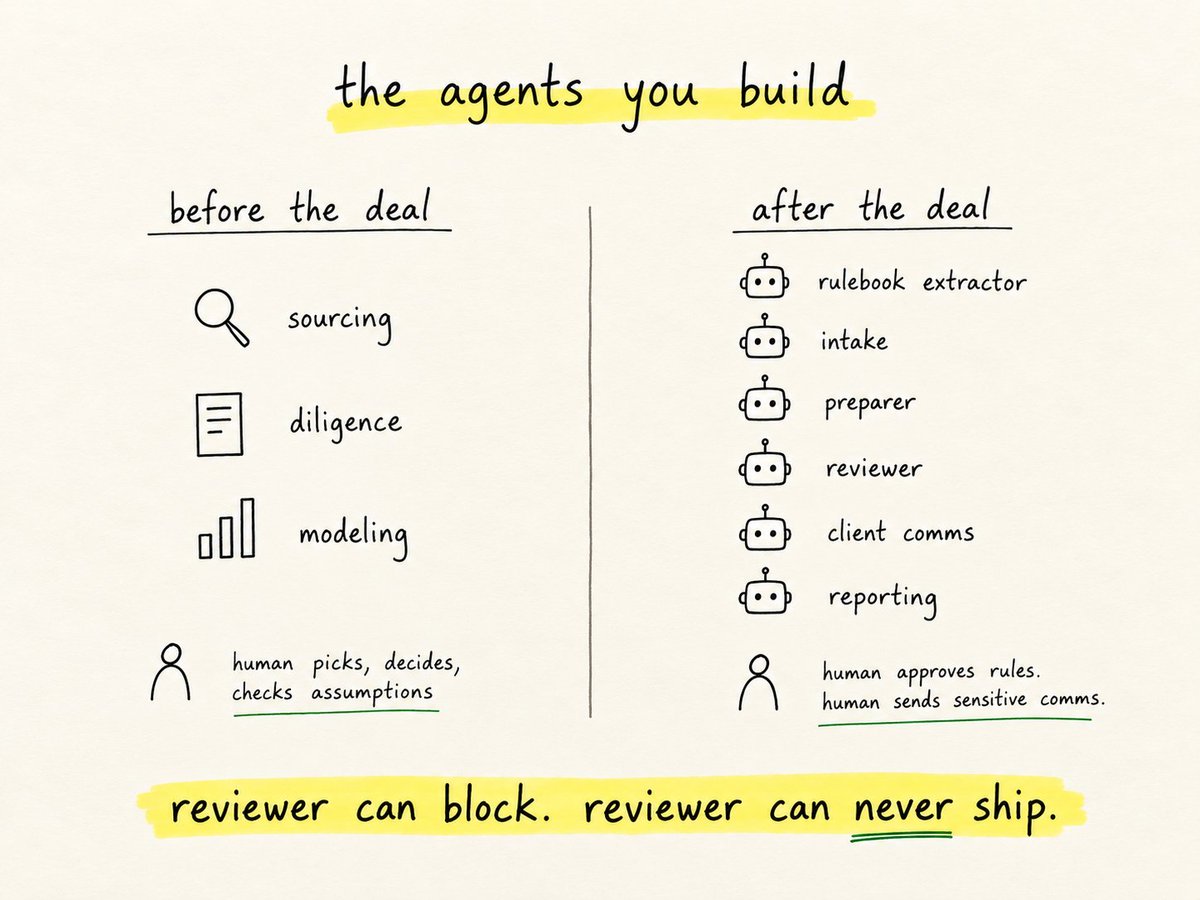
交易前后的智能体分工示意图。
这份清单里最重要的设计决策是:审核者可以阻止发布,但绝不能自行发布;准备者则不能单独发布任何内容。把两者分开,就能避免大多数糟糕产出流向客户。
第一步:寻找目标
大多数有意出售的小型企业不会出现在任何公开列表里。企业主还没下定决心。你的工作是在经纪人找到他们之前先发现他们。
不错的信息来源包括:州级执照委员会的查询系统(注册会计师、保险代理人、物业经理都持有执照,且有公开记录)、州务卿的企业登记备案、行业协会名录、 BizBuySell 等类似交易平台,以及地方商业期刊。
你是一家控股公司的寻源分析师,负责在[地区]收购[行业]企业。请根据所附的持牌企业名单,找出可能符合以下条件的企业:员工 5 至 50 人、成立于 2005 年之前、由业主亲自经营、看不出明确的继任安排。对每家企业,记录成立年份、业主姓名及其持有执照的年限、经营地点数量、提供的服务,以及任何可能表明业主有退休意向的迹象,例如缩短营业时间、合伙人近期离开,或网站陈旧。按匹配程度排序。所有推断都必须明确标注为推断。
英文提示词(可复用): You are a sourcing analyst for a holding company buying [industry] firms in [region]. Using the attached list of licensed firms, identify businesses that likely match these criteria: 5 to 50 employees, founded before 2005, owner-operated, no obvious succession. For each firm, note the founding year, the owner’s name and how long they’ve held their license, the number of locations, the services offered, and any signs of retirement interest such as reduced hours, a partner who recently left, or an old website. Rank them by fit. Mark every inference clearly as an inference.
然后亲自给业主写信。这些对话的另一端,是一个花了几十年打造事业的人;他想知道自己的心血会得到善待。
不过我得坦白说,我认为这些交易平台并不理想。等企业出现在交易平台上时,很多“超额机会”(alpha)已经消失了,所以我更倾向于主动联系业主。记住这一点。
第二步:评分卡
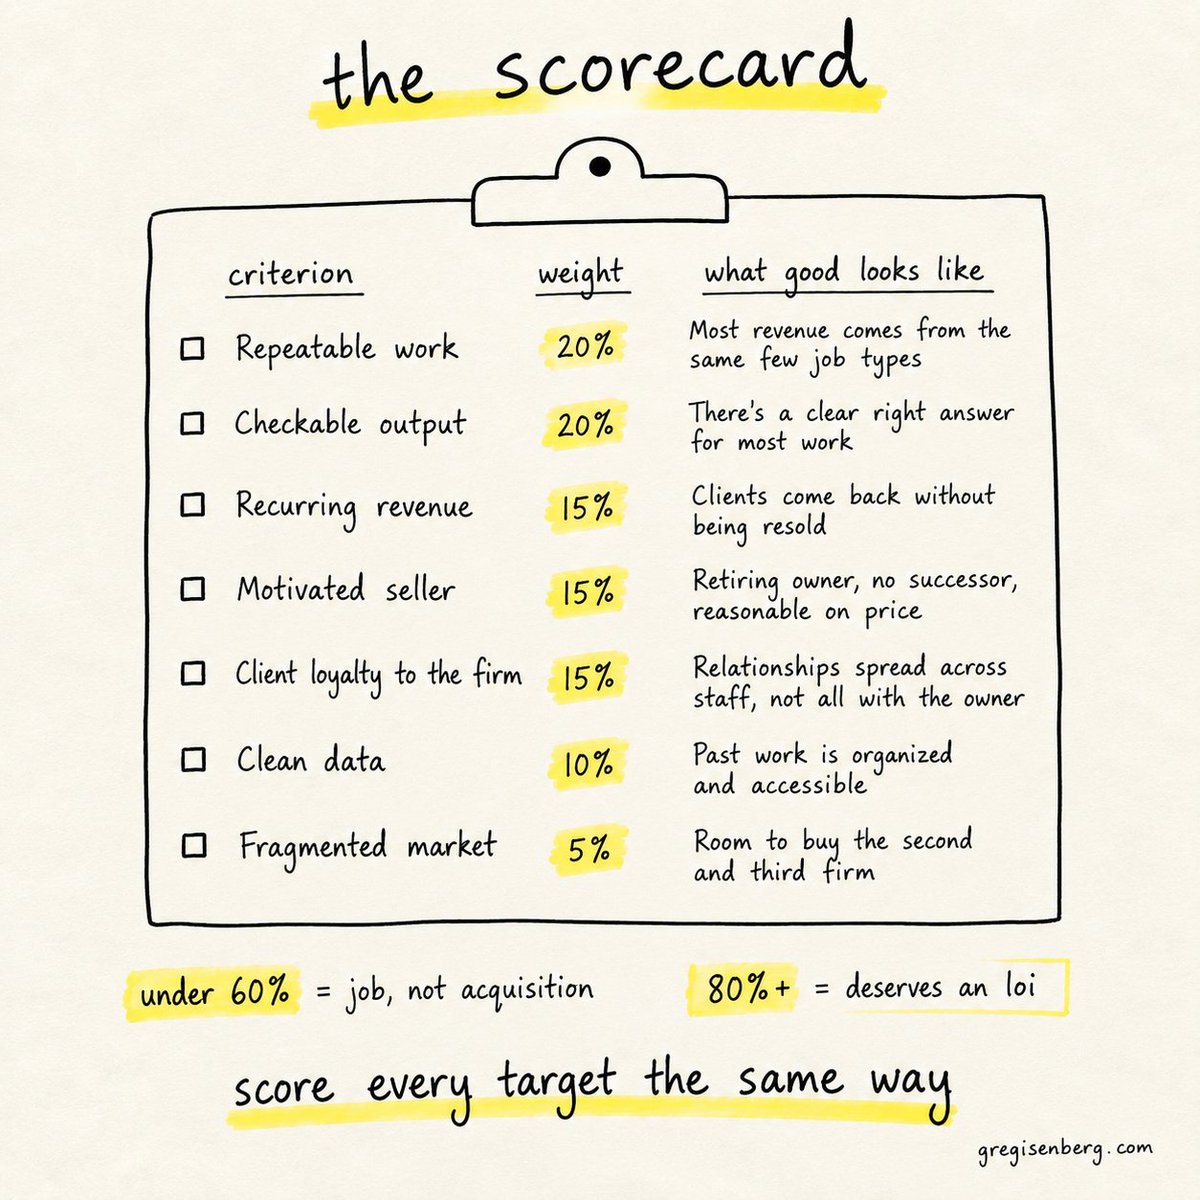
收购目标评分卡。
用同一套方法给每个目标打分,避免兴奋情绪左右决策。
得分低于 60% 的企业通常更像一份工作,而不是一笔收购。得分高于 80% 的企业则值得发出意向书。
第三步:用工作样本做尽职调查
财务尽职调查能告诉你企业赚了多少钱,却不能告诉你实际工作是什么样的;而你即将改变的正是这些工作。
请对方提供 20 至 50 份真实且经过匿名化处理的已完成工作样本,覆盖公司主要服务。然后绘制自动化地图。
请审阅这家[行业]企业已完成的工作样本。对于工作流程中的每一项不同任务,请列出:由什么触发、所需输入、执行步骤、产出、人工大致耗时、每月发生频率、产出能否依据明确标准核验,以及做错会造成什么后果。然后将每项任务归类为:立即自动化、自动化但需人工复核、仅提供辅助,或保留人工处理。解释每项归类的理由。对任何不确定之处明确标出,不要猜测。
英文提示词(可复用): Review these completed work samples from a [industry] firm. For each distinct task in the workflow, list: what triggers it, the inputs, the steps taken, the output, roughly how long it takes a person, how often it happens per month, whether the output can be checked against a clear standard, and what would go wrong if it were done incorrectly. Then classify each task as: automate now, automate with human review, assist only, or keep human. Explain every classification. Flag anything you’re uncertain about instead of guessing.
输出看起来会是这样:
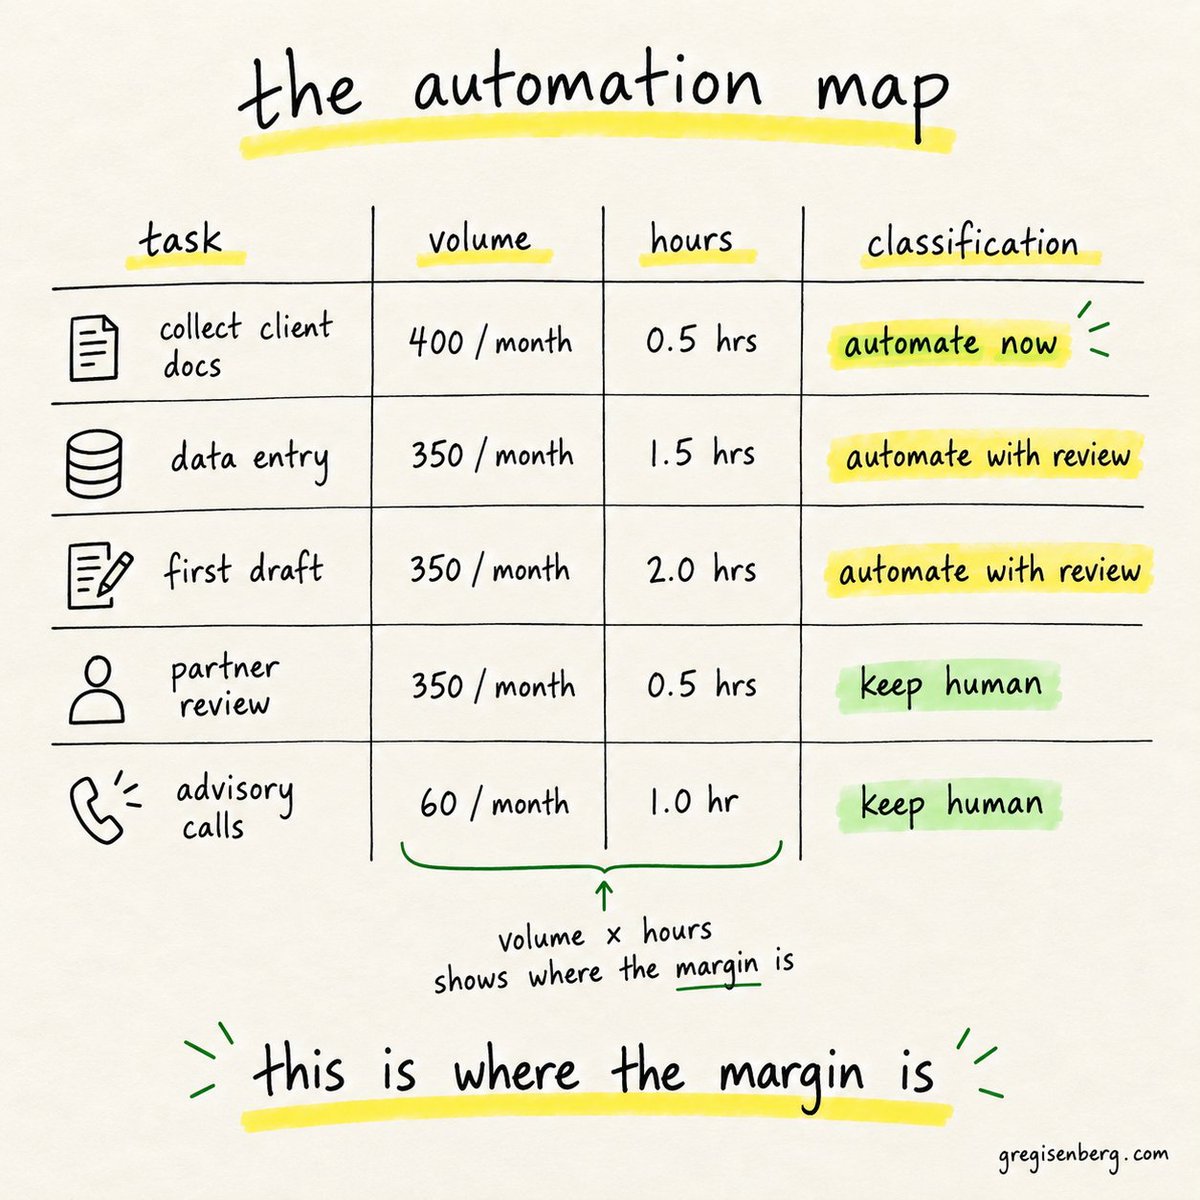
自动化任务地图。
把工作量乘以耗时,就能在签约前知道利润空间在哪里。自动化地图是这笔交易中最有价值的文件。
第四步:算一算
下面是一个使用整数的示意性例子。
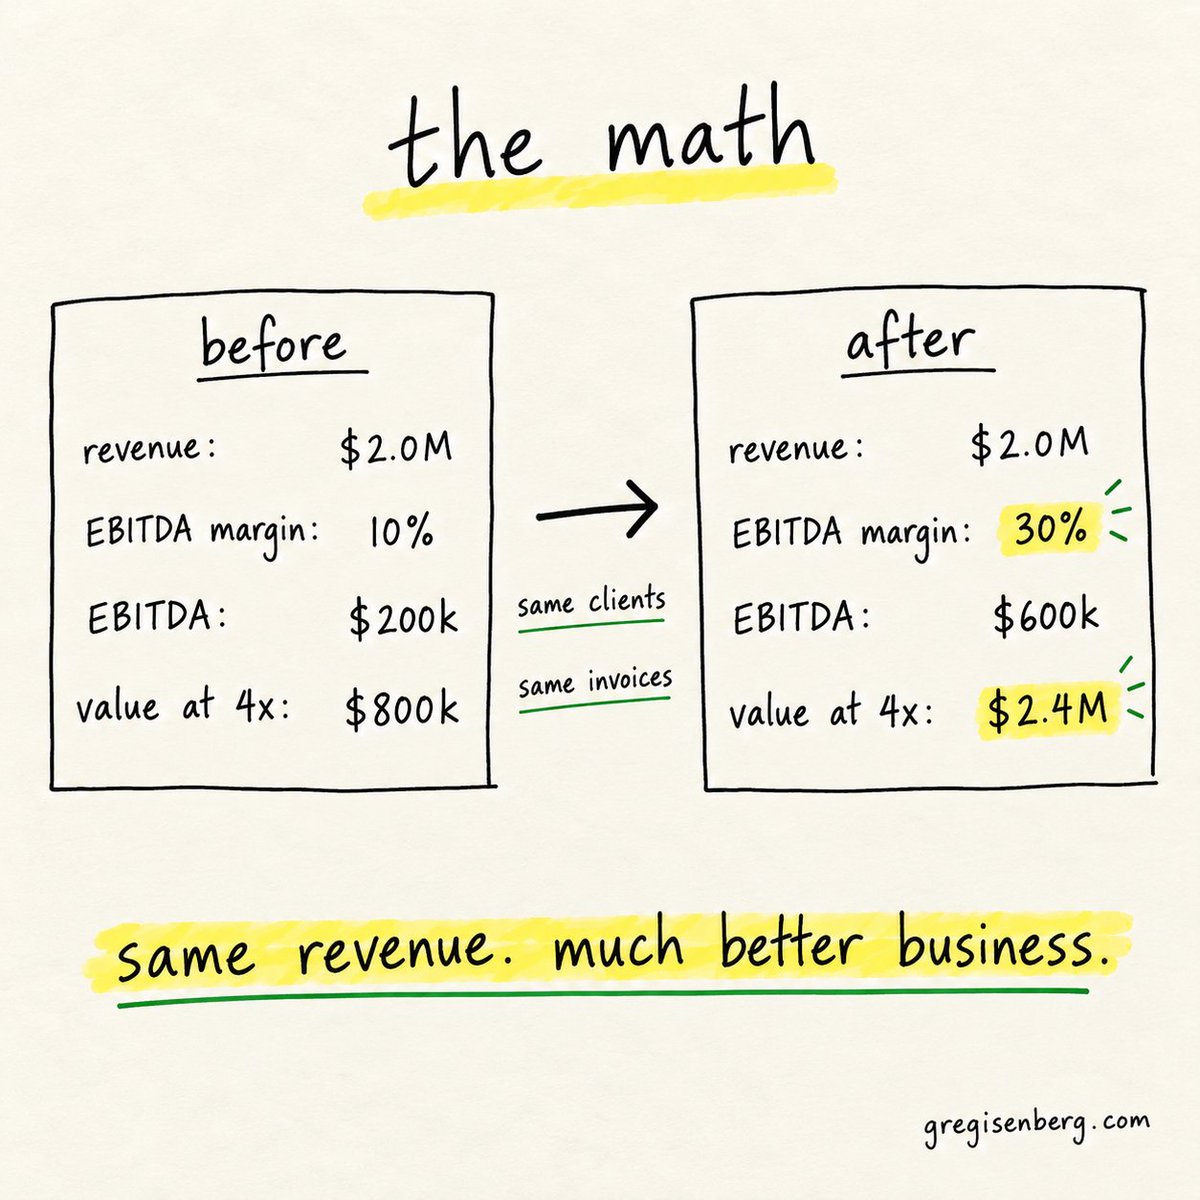
收购前后的财务测算示意图。
你以大约 80 万美元买下企业。客户是谁、付多少钱,都不做任何改变。如果把利润率从 10% 提高到 30% 并维持住,那么在估值倍数不变的情况下,这家企业的价值大约是你买入价格的三倍——这还没算未来有人认为它值得更高估值倍数的可能性。
这还没有扣除工具成本、实现所需的数月时间,也没有考虑任何意外。这只是机会的大致轮廓。关键在于,你能不能维持住利润率。
这类小型收购通常会用 SBA 贷款加卖方票据融资;卖方票据意味着部分收购款会随着时间逐步支付。卖方票据的作用与 GC 的股权滚存相同:让熟悉客户的人继续参与交接过程。
第五步:规则手册
真正的资产就是从这里开始建立的。
每家企业都有一些从未写下来的规则:总是拖延交材料的客户;高级合伙人每次都会再检查一遍的某类扣除项;某位客户觉得失礼的措辞。资深员工离开时,这些规则也会跟着离开。你在头 60 天里的任务,就是把这些规则从人们脑子里整理出来,写进文件。
你正在采访一家[行业]企业的一位资深[职位],记录他们的工作方法。询问初级员工最常犯的错误、需要特别对待的客户及其原因、任何内容离开公司之前他们总会做的检查,以及遇到哪些情况时他们会停下来请示他人。采访之后,把每个回答整理成一条带编号的规则,并附上示例。标出与其他规则相冲突的规则。未经他们批准,任何规则都不得启用。
英文提示词(可复用): You are interviewing a senior [role] at a [industry] firm to document how they do their work. Ask about the most common mistakes junior staff make, the clients who need special handling and why, the checks they always do before anything leaves the firm, and the situations where they’d stop and ask someone. After the interview, turn every answer into a numbered rule with an example. Mark any rule that conflicts with another. Nothing becomes active until they approve it.
然后每周把更正日志转化为规则:
比较每份智能体草稿与人工批准的版本。将每处改动归类为事实错误、客户偏好、信息缺失或风格修改。凡是重复出现超过一次的更正,都提出一条规则。每条获批规则都要加入一个测试用例,包含原始输入和被接受的输出。
英文提示词(可复用): Compare each agent draft with the version a person approved. Classify every change as a factual error, a client preference, missing information, or a style change. Propose a rule for any correction that happened more than once. Add each approved rule as a test case using the original input and the accepted output.
经过几百份工作之后,规则手册就成了产出值得信赖的原因。谁都能用同样的模型,但在这个细分领域里,只有你拥有那份记录模型可能出错方式的完整清单。
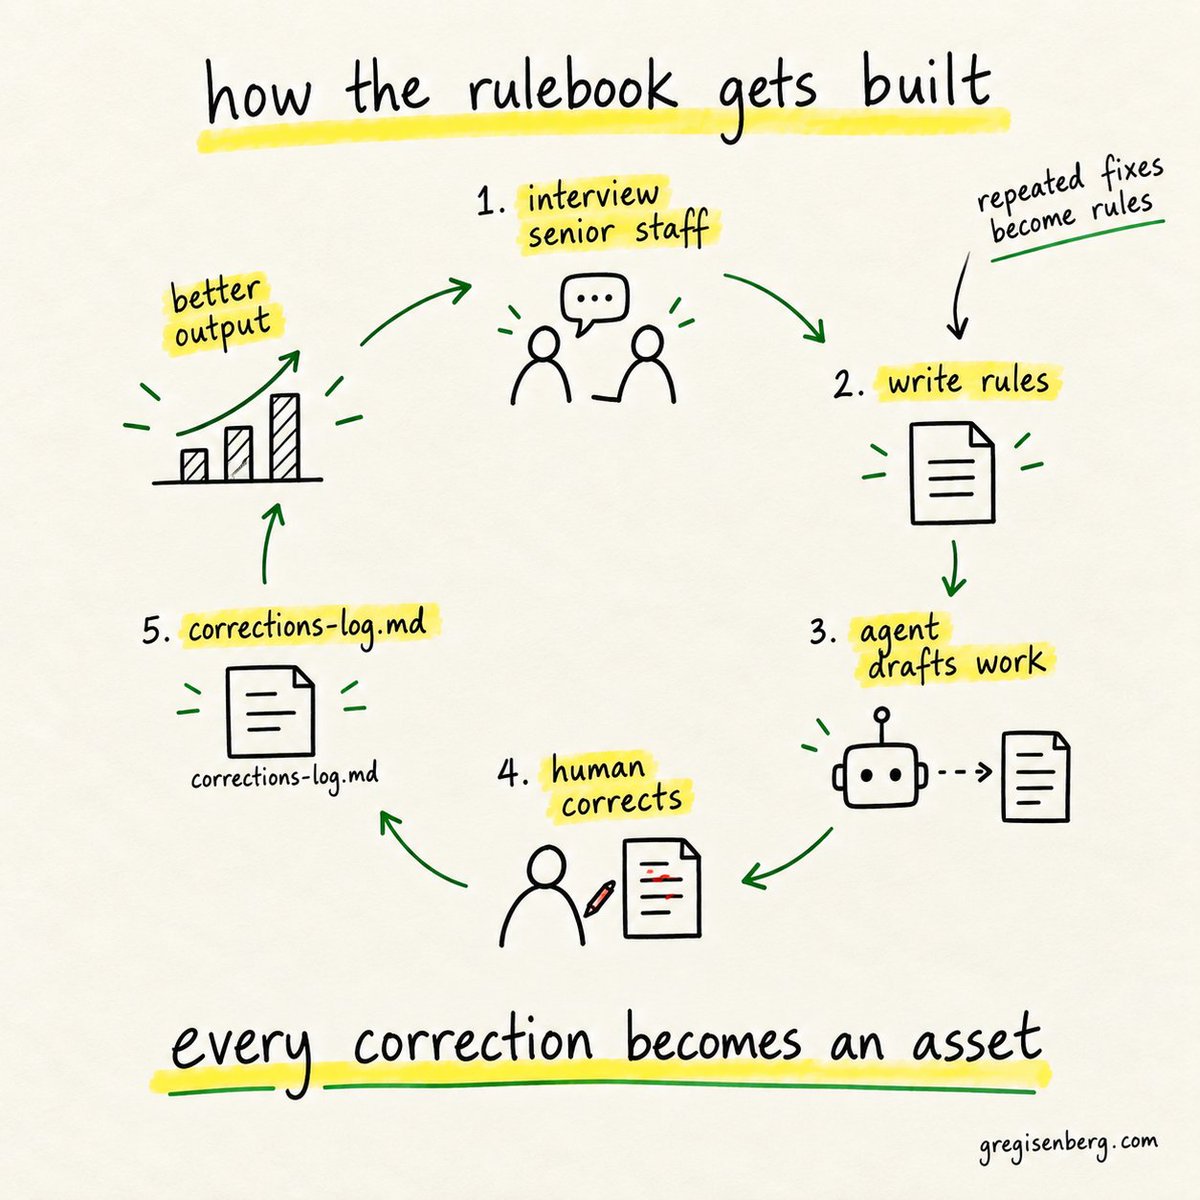
规则手册形成过程示意图。
第一步:前 100 天
第 1—30 天:不要改变客户能看见的任何事情。
与每位员工单独会面。由前任老板在场或参与通话,亲自向客户宣布这笔交易。取得所有系统的访问权限。让智能体以影子模式运行:它们并行完成工作,员工照常处理,然后比较结果。开始规则手册访谈。
第 31—60 天:迁移后台工作。
正式启用资料接收和文件收集流程。把自动化地图中工作量最大、风险最低的任务交给经办人员处理,并审核每一份草稿。每周记录每项工作的人工关注分钟数。重新安排岗位:原来负责准备材料的人转为审核。
第 61—100 天:谨慎扩大范围。
把地图上的接下来 2 项任务投入生产。启动客户沟通智能体,但只用于例行状态更新。每月与资深员工开会,审查更正日志并批准新规则。除利润率外,也要衡量客户留存率和关键员工留任率。
到了第 100 天,你应该清楚 3 件事:智能体能可靠完成多少工作;人工审核实际花费多少;以及是否有重要人员感到不满!
不错。
仪表盘
每周一,查看每家企业的 5 个数字。
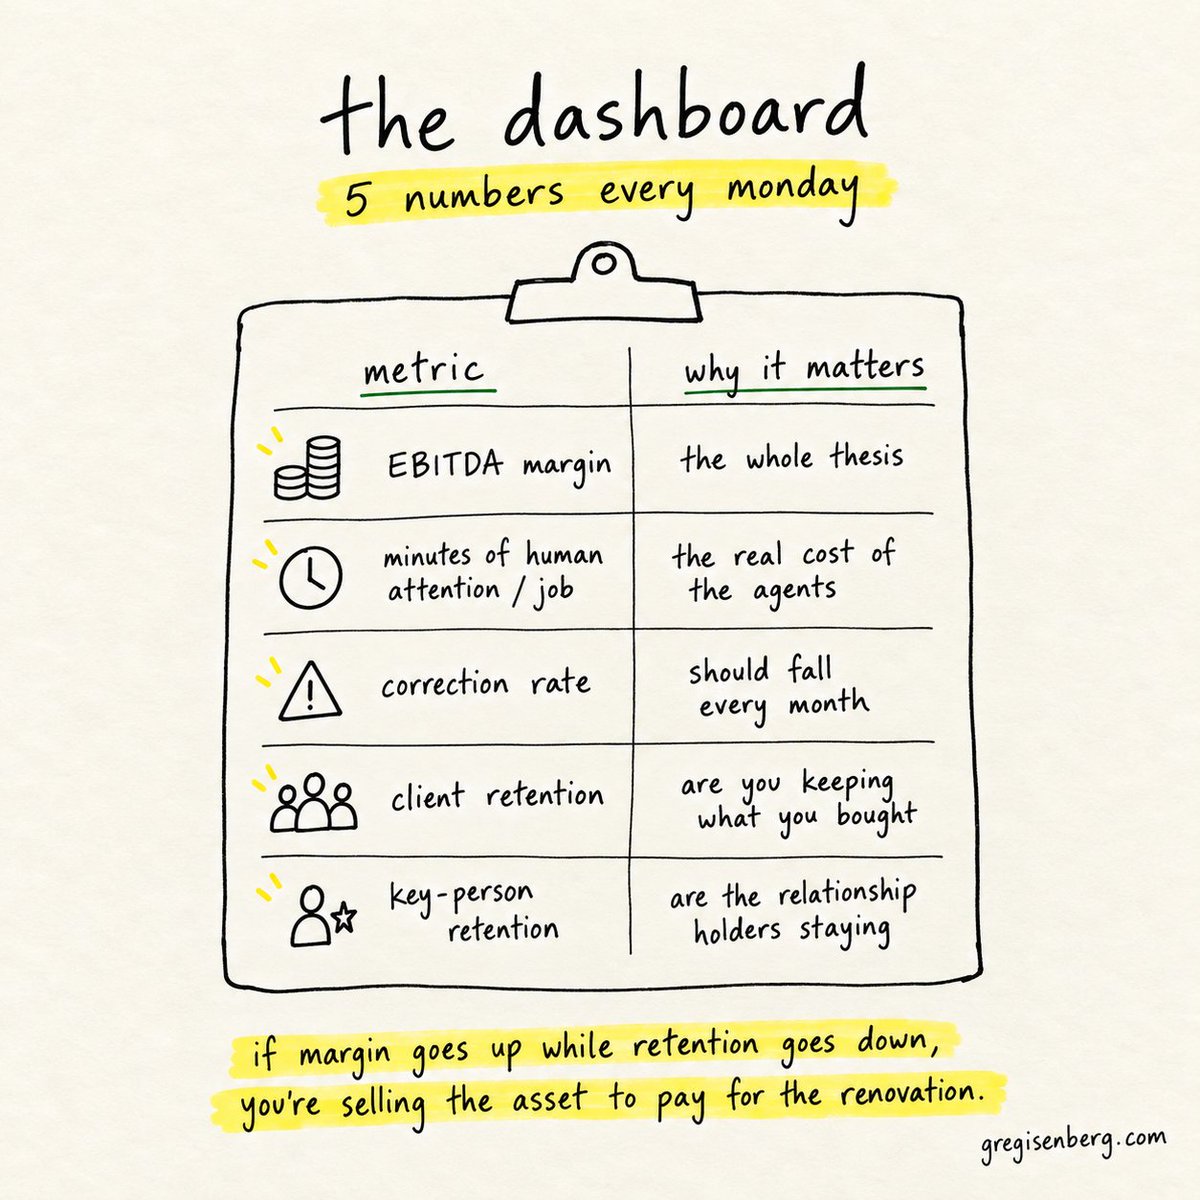
每周经营仪表盘。
如果利润率上升、客户留存率却在下降,那你基本是在靠出售资产来支付装修费。
买什么
通常能通过大多数筛选条件的行业包括:会计与簿记、物业管理、保险代理、 IT 托管服务、医疗账单处理、薪资服务、 HOA 管理、产权与托管服务、货运经纪和人员配置。
这些行业都有可重复的工作、可核验的产出、持续合作的客户、分散的所有权,而且有很多业主已接近退休年龄。
这里有上百万个细分领域。以上只是一些想法。更多创业点子可见 Ideabrowser.com 。
哪些地方容易出问题
1/ 收购速度快于整合速度。 这是并购整合最常见的失败方式,无论是否使用 AI 都一样。如果收购速度超过整合能力,你就会拥有一堆烂摊子。
2/ 关键人员离职。 那位熟悉每一位客户的会计在交易完成六周后离职,客户关系也随她离开。股权滚存、卖方票据和真正有效的留任奖金,都是为此准备的。我见过很多次,情况很残酷。
3/ 客户跟着业主离开。 有些客户忠于的是某个人。要为一定程度的客户流失做好准备,并让交接过程缓慢而个性化。
4/ 把信任也自动化掉。 利润提升来自后台,价值来自客户关系。如果客户觉得这段关系变廉价了,你就失去了当初花钱买下的东西。
5/ 给智能体过多权限。 如果智能体可以不经检查就发送客户邮件,它迟早会把错误的邮件发给错误的人。在纠错率足以证明可以取消检查点之前,保留这些检查点。
6/ 轻信醒目的数字。 这个领域公布的大多数业绩结果,都来自正在融资的年轻公司自行报告。它们可能经得起检验,但还没有经过经济下行的考验。评估交易时,要依据你自己的数字。
简而言之
这就是整套打法。我只是希望能激发一些创意,希望做到了。
未来十年,价值约 5 万亿美元的企业将易主。其中大多数是小企业。大多数业主都很在意由谁接手。而且大多数企业的后台运营方式仍和二十年前一样。
如果你收购一家企业,照顾好客户、留住优秀员工,并让智能体处理后台工作,就有机会把这家企业的盈利提高到原来的 3 倍。
我认为,未来十年会有很多人这么做。今年就从一家不起眼的传统企业开始的人,会处在很好的位置。
我支持你。
Greg Isenberg